ブログ/コラム
Blog/Column
資金(ローン)
オール電化住宅はおトクなのか【いえとち本舗の新築・山口・宇部・防府・山陽小野田】
イエテラスの新築、いえとち本舗山口中央店の杉田です。
本日は山陽小野田・周南・宇部・防府・山口で新築住宅をお考えの方に、
「オール電化の魅力」についてお伝えします。
今から、山口・宇部・防府・周南・山陽小野田で新築住宅を建てようと思うと、たくさんの不安が出てくるかと思います。
山陽小野田・防府・宇部・周南・山口で新築住宅を建てるのに、「何がわからないのかがわからない!」という状態になってしまいますよね。
山口・周南・山陽小野田・防府・宇部で新築住宅を建てることは、 ほとんどの方が一生で一番の大きな買い物になると思いますので、絶対に失敗はしたくないものです。
新築住宅でも、ガスは使わないで電気エネルギーでつくる「オール電化住宅」が増えてきています。
新築注文住宅で使用されているオール電化にはどのメリットがあるのかご存じでしょうか?
また反対に、メリットだけではなく、どのようなデメリットがあるのか、
新築注文住宅におけるオール電化住宅のメリット・デメリットをお伝えしていきます。
【オール電化住宅のデメリット】
実は昼間の電気代は高いこと
オール電化住宅は夜間の電気料金が安く設定されているため、昼間の電気代は高くなってしまいます。
ご夫婦が共働きで日中が仕事であったり、お子さんも学校に通学されており、
そこまで電気を使わないご家庭であれば問題ないかと思います。
また、ご夫婦のお休みが同じであれば、電気料金も節約になりますが、
対策として、太陽光発電などで日中の電気代をまかなうことができるのであれば嬉しいですよね♪
調理器具が限定されてしまうこと
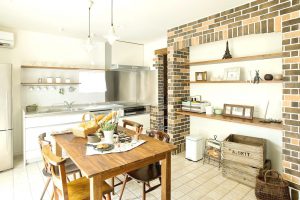
ガスコンロに比べて、IHクッキングヒーターは、IH対応専用のフライパンや鍋、フライパン以外は使用する事ができません。
IHは商品によっては、ガスに比べて火力が弱く、火を使用しないため調理方法が限定されてしまいます。
料理は火力が大切!という方も少し検討が必要かもしれません。
ガスコント派と普段のお掃除のしやすさを重視するIH派とでわかれると思いますが、
イエテラスの新築注文住宅に取り入れる際は、IHクッキングヒーターをおススメしています。
IHクッキングヒーターの魅力としては、なんといってもトッププレートがフラットなので、
イエテラスの新築注文住宅でのお掃除がし易い!
現在ガスコンロをお使いの方は、キッチンを清潔に保つため、
油でベタベタになったガスコンロの五徳や受け皿を
ゴシゴシ洗ったという経験が一度はあるのではないでしょうか。
IHクッキングヒーターは平たいプレートのため、油汚れが気になっても汚れをさっと拭き取ることができます。
快適なイエテラスの新築注文住宅での生活にはもってこいですね。
夏場も部屋が熱くならずに快適で、IHクッキングヒーターは火を使わず、鍋自体を温める仕組みになっているため、
火を使うガスコンロに比べ熱気がイエテラスの新築注文住宅のお部屋に充満するということもありません。
また、夏だからと言って扇風機を回していると、ガスコンロの場合火が消えてしまうこともあり危険ですが、
イエテラスの新築注文住宅のIHクッキングヒーターならそのような心配もありません。
お年寄りや小さなお子様にも安心していただけます。
IHクッキングヒーターは火を使わないので、お年寄りが頻繁に料理をする家庭や、
小さなお子様がいる家庭でもイエテラスの新築注文住宅が火事になる心配がほとんどありません。
少し前ですとIHクッキングヒーターは火力が弱いだとか、料理が美味しく出来ないと言った
ネガティブな意見も多く見られましたが、今ではガスコンロと同等やそれ以上に強い火力で、
シャキッとした炒め物などもおいしくできます。
【オール電化住宅のメリット】
ガス代がかからない
ガスを全く使用しませんので、もちろんガスの基本料金を支払う必要はありません。
ガス会社によってはガス料金が高いところもございまして、プロパンガスの場合でしたら、尚更高いです。
ガス会社によって負担がかかるので、ご心配されている方も多いと思います。
オール電化住宅にされると夜間電力を使用する事で、安上がりな料金で利用することができます。
さらに太陽光発電をすれば、割高な昼間の電気料金を節約することができ、家計にも優しいですよね。
安全性に適している
火を使用しないので、火事の可能性はより低くなります。
小さいお子さんがいるご家庭ですと、火周りは特に気を付けておきたいですよね。
オール電化住宅の方がより安全性を感じていただけると思います。
太陽光発電のパネルにより断熱効果有
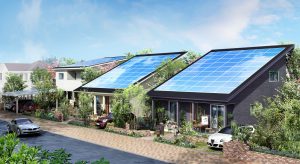
太陽光発電は、ソーラポートのパネルを住宅屋根に設置するのが基本です。
太陽光発電を屋根に設置する場合は、屋根のほぼ全てをソーラーポートのパネルで覆うため、夏は太陽からの熱を遮り、
冬は室内の熱を外へ放出しない役割を果たすことができます。
また、断熱効果もありますが、アルミ骨材を使用しておりますので、上部で長持ちします。
錆びることがなく美しさも持続することができ、性能だけではなく、見た目も安心できます。
ちなみにソーラーポートは住宅の屋根のみをご検討される方が多いですが、
当社は駐車場屋根にも設置が可能です。
住宅屋根とセットで発電量が大幅にアップします。
車の台数によって、設置場所の形状や広さに合わせてプランを選ぶことができ、
例えば、車2台分のスペースで、+6.2kw搭載できます。
ローン返済額があっても売電収入により、月々実質負担額が0円となります。
災害時や台風時の停電などでも使用可能
台風などの災害時など万が一の事態で一番早く復旧するできるのは電気です。
太陽光発電は停電などで電力の供給がされなくなった場合、自立運転に切る替えることで、
生活に必要な電化製品の電力をまかなうことができ、緊急の際に備えることができます。
そのため、停電しても懐中電灯などで明かりを灯さずとも、テレビや冷蔵子など生活に必要最低限の暮らしはできます。
他にも、停電しても明かりを灯すことだけではなく、家電製品をしようして食品をあたためたり、
夏場はエアコンが使用でき、冬場は暖房することができるので、季節ごとの対応も可能です。
もちろん緊急時は、携帯電話など小型電子機器の充電もできるので、大切な人の安否確認も取れますよね。
このように、いざというときに太陽光発電で電力が維持できることは大きなメリットとなります。
オール電化住宅にすると、今までのガスを用いた機器は高性能な電気機器に代わり、ガスを使わない生活になります。
そのため、ガスの基本料金はかからず、その分の金額は月々浮いてきます。
また、ガスと比べるとお子様への心配・家事などへの心配も少なくなりますね。.
しかし、災害時にもし停電が起きると、すべての設備が使えなくなることには要注意です。
イエテラスのお家は、停電していても昼間は発電した電気をそのまま使うことができる
非常用コンセントがあるので、ただのオール電化住宅と比較するとより安心です。.
今からの新築住宅、ZEH(ゼッチ)への切り替わり予定も視野に入れると、断然オール電化住宅がおすすめです♪
いえとち本舗ではモデルルームや展示場イベントを多数開催しております。
少しでも気になられた方はお気軽にお問い合わせください。
詳しい詳細が聞きたいなどのご相談も承っております(^^♪
気になる点がございましたら、お気軽にご相談くださいませ。
7月27日・28日 【防府市牟礼柳】2階建て!4LDK!リビング18帖!完成見学会!
【山口・防府・宇部・周南・山陽小野田】で【月3万円から高性能なスマートハウス イエテラスの新築】


関連記事
-

住宅ローンを組む際に、知っておくべき15のポイント#1【いえとち本舗の新築・山口・宇部・防府・山陽小野田・周南・下松】
こんにちは。いえとち本舗中央店の与倉です。 今回の投稿は山口県でマイホームを購入する際に、「住宅ローンを組む際に、知っておくべき15のポイント #1」についてです。 今回の投稿では、住宅ローンを組む際に、 受ける「事前審査」「本審査」についてお伝えします!また、今回は前編ということで、まずは審査を受ける上で、基本的な項目を掲載しております!! 幸せな生活を送るために手に入れたいマイホーム!マイホームを購入することは一生に一度あるかないかの大きな金額でのお買い物です。 そのため、住宅ローンを組み、家を購入するのが一般的ですが、 この住宅ローンの組み方を間違えてしまうと、その後の返済が苦しくなるケースが多いです。 せっかくマイホームを手に入れたのに、その後の生活が返済で苦しめられてしまうなんて、、、本末転倒ですよね。 マイホームを手に入れ、幸せな生活を送るためには住宅ローンについての基本的な知識を持つことが重要です。 ぜひ、この機会に住宅ローンについて勉強してみましょう。 今回は、自営業を営まれていない山口市・防府市・宇部市・山陽小野田市・周南市・下松市のお客様を対象に投稿しております。(自営業のお客様の場合だと、内容が少し変わってきます!) そもそも、住宅ローンってどのような手順で組むことができるの?? 住宅ローンを借りるにあたって、2つの審査を通らなければなりません。 それは「事前審査」と「本審査」です。 金融機関(銀行)によって異なりますが、基本的には「事前審査」が通過することが住宅ローンの肝となります。 そして、住宅の購入に向けてローン組む際に、「本審査」を受け、資金を借りることができます。 では住宅ローンを組む上で、最も重要な「事前審査」とは一体どのようなものでしょうか。 事前審査とは、 お客様が住宅ローンを組む際に、金融機関(主に銀行)からどのくらいの金額をどのくらいの金利でかりることができるのかを明確に知ることができる審査になります。 また、事前審査を受けると受けていない人よりも、マイホームを購入しやすい資格を得ることができます。 なぜ、購入しやすい資格を得ることができるのか。 これは、貸したお金がきちんと返ってくる見込みがあると判断したからなんです。 貸したお金が返ってこないと、だれしも不満は持ちますよね。 そのため、住宅ローンを組むためには、様々な機関からお客様の情報を収集し、お金を返してくれそうだと判断した人にだけ、お金を貸します。 そのため、「マイホームを購入する資格=事前審査の通過」となります。 では、事前審査を通過するためにはどのようなことをすれば良いのか、、、。 気になりますよね・・・ そこで、事前審査を通過し、住宅ローンを組め、マイホームを手に入れるための15のポイントを押さえながら説明していきます。 1 年齢、返済期間 事前審査を受けるにあたって、借入時の年齢と完済時の年齢が定められています。 一般的には、借入時が20歳から70歳まで、完済時が80歳までとなっている場合が多いです。もし、50歳時に30年のローンを組むとなると、定年後の方が返済期間が長いですよね・・・。そのような場合、住宅ローンが組むことができないケースがあります。 2 職業や雇用形態、勤続年数 事前審査を受ける際に職業よりも重視されるのは、雇用形態。最も、優先されるのは正社員です。なぜ、職業よりも雇用形態が重視されるのか。これは、金融機関(銀行)にとって一番大切な「返せる見込みがあるか」という部分に繋がっていて、安定した収入を得ている人=返済をきちんとしてくれる人と判断されるからです。また、勤続年数が1年以上の人であれば、審査は通過しやすくなります。転職を繰り返している場合や転職したてで、収入が安定していない場合は、審査で不利になる可能性もあります。 3 年収 住宅ローンを組む際に、年収によって借入することができる額が変わってきます。 しかし、年収400万以上の人でも、貯金ができない人や返済能力がない人だと借りるこができない場合もあるので、年収はそれほど重要視されないようです。 4 返済負担率 実は、年収よりも重要視されている返済負担率。これは、年収における年間のローン返済の割合を示すものです。 この負担率は、各金融機関で定められており、一般的には公開されていませんが、「フラット35」の場合だけ、返済負担率は35%と定められています。 実は、この返済負担率には、落とし穴があります。 それは、返済負担率で出た借入額のギリギリに借入額を設定してしまうことです。 この落とし穴については次の項目で説明します。 5 借入額 実際に住宅ローンを購入するにあたって、神経を使わなければならないのが借入額の設定。その理由は、住宅ローンの返済、そしてその後の生活の質に大きく関わってくるからです。 前述にあるように、返済負担率に合わせて借入額を設定した場合、その後の返済によりその後の生活の質が変わると言っても、過言ではありません。 例えば、年収400万円の人が借入額を3000万円とした場合、どうなるでしょうか。 新築を購入する費用として土地代込みで3000万円を使用してしまうと、、、その他の固定資産税や将来の修繕に対する積み立て費用等に回す資金の捻出が難しくなることや、生活費を削らなければならないため、その後の生活の質を下げざるを得ない状況になってしまいます。せっかくマイホームを手に入れたのに、ご主人の趣味や奥様の美容費を節約しなければならないのは、いやですよね。 だから、借入額の設定には神経を使わなければならないんです。 6 クレジットカードや公共料金の支払い忘れはありませんか? 事前審査を通過するために必要なことは、お客様の信用度。これは、住宅ローンを組む上でとても重要な部分になります。相手がお金を返してくれるかわからないと噂されている人に対して、お金を貸す人なんていないですよね。事前審査では、噂で貸し借りを判断することはありませんが、お客様の支払い忘れや未払いが発覚した場合は、事前審査の通過ができない場合や希望借入額を満額借りれない場合があります。 また、金銭の支払い忘れではありませんが、レンタルビデオやDVDの返却や未払いも対象になる場合もあります。 さらに、親の知らないところで子供が勝手にカードを使い、未払いのものがあった場合も、審査が通らない原因になります。住宅ローンを組む際には、家族間での隠し事はゼロにしておきましょう。 ここで、「住宅ローンを組む際に、知っておくべき15のポイント #1」は終了です! いかがだったでしょうか? 住宅ローンを受けるには、2つの審査があり、金融機関によって異なりますが、 事前審査がかなり重要であることは伝わりましたでしょうか?? また、次の投稿でお会いしましょう!!最後まで読んでくださり、ありがとうございました。8月31日(土)~9月1日(日)イベント↓暮らしを照らす『ちょうどいい』住まい相談会
-
新築住宅でかかる税金、控除される税金とは?
「新築住宅にはいくらぐらいの税金がかかるのか?」「どんなタイミングで課税されるの?」というような疑問を抱えている人は多いでしょう。たしかに新築住宅に関する税金は少し複雑で、理解しづらい部分があります。 本記事では、新築住宅を建てる際、発生する税金について詳しく解説しています。本記事を読めば、新築住宅にまつわる税金のことは、ほとんど理解できるはずです。ぜひ、参考にしてください。 <新築住宅にかかる税金>まずは、新築住宅にかかる税金の種類をおさえておきましょう。合わせて、税金の計算方法についても解説しています。 印紙税住宅の購入するにあたっては、いくつかの場面で書類を作成します。特定の書類では、「印紙」貼り付けが必要です。印紙にかかる費用が、「印紙税」としてかかります。印紙が必要になる、つまり印紙税が必要となるのは、以下のような場面です。売主と「不動産売買契約書」を取り交わす施工会社と「建設工事請負契約」を取り交わす金融機関に「ローン契約を申し込むといったような場面で、印紙税が発生します。印紙税の総額は、住宅の価格工事にまつわる費用総額ローン契約における借り入れ総額によって変化します。具体的な印紙税額は、以下のとおりです。(出典:国税庁:印紙税額)(左:契約金額、右:印紙税額)【不動産売買契約書、工事請負契約書の場合】500万円超〜1,000万円以下→5,000円1,000万円超〜5,000万円以下→10,000円5,000万円超〜1億円以下→30,000円【金銭消費貸借契約書(銀行から借り入れる)の場合】 500万円超〜1,000万円以下→10,000円1,000万円超〜5,000万円以下→20,000円5,000万円超〜1億円以→60,000万円 契約や借り入れの金額にもよりますが、トータルの印紙代は、たいてい100,000円前後となるでしょう。ちなみに500万円以下、および1億円以上についても、細かく規定されています。上記以外の契約、借り入れが必要な場合は、国税庁:印紙税額で確認することをおすすめします。 登録免許税新築住宅を建てた場合、法務局に対して、「住宅の所有者が自分である」ということを知らせる必要があります。この際に、「登録免許税」というものを納付しなければいけません。簡単に言えば、不動産の「登記代」です。新築住宅を建てた場合、登録免許税の金額は、 課税標準価格×税率(0.4%) という式で求められます。少し難しい話なのですが、課税標準価格は、法務局が定めている計算方法で算出されます。木造なのか鉄骨なのか、はたまた鉄筋コンクリートなのかでさまざまです。(出典:国税庁) 固定資産税固定資産税は、新築を所有している限り、年4回課税されます。固定資産税額は、基本的には 課税標準額×標準税率(1.4%) という計算式で求められます。固定資産税は、長きにわたって納税し続ける、一種のランニングコストのようなものです。固定資産税はいくらほどになるのか、ある程度把握しておくことが重要です。 ちなみに固定資産税を管轄しているのでは、国税局ではなく市町村です。したがって問い合わせ先は、新築住居を建てる市区町村となります。 都市計画税都市計画税とは、一言で言えば「行政が進める計画事業」のために収める税金のことです。「市街化区域内」という地域に新築住宅を建てた場合、必要となります。毎年、固定資産税とともに支払います。都市計画税は、課税標準額×標準税率(0.3%)という式で求められます。ただし標準税率は、自治体によって、多少異なる場合があります。都市計画税は市区町村の管轄です。したがって問い合わせ先は、市区町村となります。 不動産取得税不動産取得税は、名前のとおり不動産を取得した(新築住宅の持ち主になった)際に納める税金です。不動産取得税は、 課税標準額×標準税率(4%) と定められています。他の税金と比較してやや大きい税額となっています。きちんと確認しておきましょう。不動産取得税についても、問い合わせ先は市区町村となります。 消費税消費税は、新築住宅を建てることに対しても課税されます。単純に新築住宅の価格×10%が消費税となります。土地については非課税の扱いなので、消費税は発生しません。また、不動産会社へ支払う「仲介手数料」にも、消費税が課税されます。(出典:国税庁) <控除できる税金について>以上が、新築住宅を建てるうえで必要となる税金です。しかし、税金の種類によっては、控除・軽減できるものもあります。具体的には以下のような税金は、控除・軽減対象となりえます。 印紙税の減税 2022年3月31日まで、印紙税が1/2となる減税措置が取られています。対象となる書類は、 不動産売買契約書工事請負契約書 です。 印紙税の変化は、以下に示すとおりです。(左:契約金額 右:印紙税額)500万円超〜1,000万円以下→10,000円から5,000円へ減税1,000万円超〜5,000万円以下→20,000円から10,000円へ減税5,000万円超〜1億円以下→60,000円から 30,000円へ減税 なお、銀行借り入れに用いる印紙税は、減税措置の対象外となっています。固定資産税の減額 2022年3月31日までに新築した住宅は、固定資産税が1/2に減額されます。減額は初年度から数えて3年間継続されます。4年目以降は、通常の固定資産税へ戻される見込みです。通常の固定資産税へ戻ることを前提として、プランニングすることが重要となります。 (出典;住宅税制の概要)登録免許税の軽減 登録免許税についても、現在、軽減措置が取られています。新築の場合、条件を満たしていれば、0.4%から0.14%となります。軽減措置の適用期間は、2022年3月31日までです。不動産取得税の軽減 不動産取得税については、現在、軽減される措置が取られています。2021年3月31日まで、標準税率は4%ではなく、3%となっています。なるべく軽減されている期間内に新築住宅を建てるのが、合理的であると言えるでしょう。 住宅ローン控除についてまた、住宅ローン控除というものについても、知っておく必要があります。住宅ローン控除とは、住宅ローンの支払額に基づき所得税が控除されるという制度です。 たとえば住宅ローンの支払い残高が、2,000万円あったとしましょう。うち1%である10万円を、本来支払うべき所得税から差し引きます。これが住宅ローンの控除です。 また、控除される期間は13年間と、かなり長いスパンになっています。ちなみに13年間の控除が受けられるのは、2020年12月31日までに住宅を取得したケースです。 (出典:国土交通相すまい給付金) <まとめ>新築住宅の取得にあたっては、さまざまな税金を納める必要があります。特に、 長い間支払い続ける「固定資産税」納付金額が大きい「不動産取得税」 については、よく理解しておくことが重要です。 つまり控除・軽減が適用される期限内に新築住居を建てれば、節税できるというわけです。特に住宅ローン控除以外の軽減は、そろって2022年3月31日が期限となっています。できれば、期限内に新築住居を完成させたいところです。できる限り制度を利用して、余計な課税が発生しないようにするとよいでしょう。 池田建設では、上記したような税制のアドバイス含めて、「快適」・「おトク」・「オシャレ」を全てが手に入るすまいを提供しています。ぜひ、池田建設へご相談ください。 資料請求する会員登録する
-
一戸建ての固定資産税はどれくらい?平均額や計算方法について徹底解説
一戸建てを所有すると、固定資産税が毎年かかります。一戸建ての購入や新築を検討している方は、固定資産税が毎年どれくらいかかるのかが気になるのではないでしょうか。この記事では、一戸建ての固定資産税の平均額や計算方法などを詳しく解説します。固定資産税について詳しく知りたい方は、ぜひ参考にしてみてください。 1.一戸建ての固定資産税の平均額は?1-1.固定資産税とは1-2.一戸建ての固定資産税の平均額1-3.一戸建てとマンションの固定資産税はどちらの方が高いのか2.一戸建ての固定資産税の計算方法2-1.固定資産税評価額とは2-2.計算方法①:土地と建物の固定資産税評価額を確認する2-3.計算方法②:土地と建物の固定資産税額を求める3.一戸建ての固定資産税の軽減措置と減免制度3-1.固定資産税の軽減措置とは3-2.土地の固定資産税の軽減措置3-3.建物の固定資産税の軽減措置3-4.固定資産税の減免制度4.一戸建ての固定資産税をシミュレーション4-1.新築一戸建ての固定資産税はいくら4-2.中古一戸建ての固定資産税はいくら5.固定資産税の納税時期と支払い方法は?5-1.固定資産税の納税時期5-2.固定資産税の支払い方法5-3.固定資産税を滞納した場合の罰則5-4.固定資産税の払い過ぎに気づいたときの対処法6.一戸建てを取得する際は固定資産税を把握しておきましょう 1.一戸建ての固定資産税の平均額は? 一戸建ての固定資産税の平均額は、10~15万円前後が目安です。しかし、土地の立地条件や建物の構造、築年数などによって税額は異なるため、一概にはいえません。ここでは、固定資産税に関する基本的事項を解説します。 1-1.固定資産税とは固定資産税とは、土地や建物、償却資産などの固定資産に対して課される税金です。地方自治体によって徴収され、その地域に所在する不動産の所有者が支払う義務があります。固定資産税の税額は、該当する固定資産の評価額(固定資産税評価額・課税標準額)に基づいて計算されます。 固定資産税評価額は、固定資産評価基準や不動産の市場価値などに基づいて算定され、各自治体が定めた税率(1.4%が基本)を乗じて求められた金額が固定資産税の税額です。 一戸建てやマンションなどの不動産を所有すると、固定資産税が毎年かかります。固定資産税は地方自治体の財政を補填する重要な税金です。不動産の所有者が納めた固定資産税は地域の公共サービスやインフラの整備などに利用され、多くの方が恩恵を受けます。 1-2.一戸建ての固定資産税の平均額10~15万円前後が一戸建ての固定資産税の平均額です。これはあくまでも一つの目安であり、税額がいくらになるかは一概にはいえません。その理由は、固定資産税の税額は、土地や建物の固定資産税評価額、税率によって異なるからです。 固定資産税評価額は、地域や物件の状態などによって大きく変わってきます。例えば、都心部や駅近の物件は、土地の評価額が高くなるため、固定資産税の税額も高くなる傾向があります。また、築年数の古い物件は、建物の評価額が低くなるため、固定資産税の税額も低くなるのが一般的です。 一戸建ての固定資産税の額を正確に知りたい場合は、固定資産税公課証明書を取得して、土地や建物の評価額と税額を確認することをおすすめします。 1-3.一戸建てとマンションの固定資産税はどちらのほうが高いのか同じ価格帯の場合、木造の一戸建てよりも鉄筋のマンションのほうが固定資産税は高くなる傾向があります。その理由は、木造の一戸建ては鉄筋のマンションに比べて耐用年数が短いため、固定資産税評価額が低くなるためです。 また、鉄筋のマンションは、木造の一戸建てに比べて設備や仕様が充実しており、固定資産税評価額は高くなる傾向があります。ただし、固定資産税評価額は市区町村によって算定方法が異なるため、必ずしも木造の一戸建てより、鉄筋のマンションのほうが固定資産税が高くなるとは限りません。 後述しますが、固定資産税には軽減措置があり、軽減措置が適用されるかによっても税額は変わってきます。そのため、実際の税額は個々の不動産の状態や所在する市区町村によって大きく異なります。 2.一戸建ての固定資産税の計算方法 固定資産税の税額は各自治体が算定し、納税通知書が送付されるため、所得税の確定申告のように自分で計算して申告する必要はありません。しかし、計算方法を知っておくと固定資産税に関する理解が深まり、不服審査の申し出をする際に役立ちます。 ここでは、一戸建ての固定資産税の計算方法を解説します。 2-1.固定資産税評価額とは固定資産税評価額は課税標準額とも呼ばれ、固定資産税や都市計画税などを計算する際に使われる評価額です。固定資産税評価額は各自治体が個別に決定し、固定資産税や都市計画税の税額は、この固定資産税評価額を基準として計算されます。 固定資産税評価額は、総務省の固定資産評価基準に従って計算されますが、各自治体はこの基準を基に、地域の実情や物件の状態などを考慮して、個別に評価額を決定します。 土地の固定資産税評価額は時価の70%が目安で、建物は請負工事金額の50~60%が目安です。これはあくまでも目安であり、実際の評価額は地域や物件の状態によって異なることに注意してください。 固定資産税評価額は、毎年4〜5月頃に届く納税通知書に添付されている課税明細書で確認できます。 なお、固定資産税評価額は3年に1度見直しが実施され、見直しの際には、地域の実勢価格や物件の状態などを調査して評価額を適正に修正します。 2-2.計算方法①:土地と建物の固定資産税評価額を確認する固定資産税の税額は、固定資産税評価額と税率によって計算されます。固定資産税評価額は、土地と建物それぞれに算出され、合算して固定資産の総評価額となります。したがって、一戸建ての固定資産税の税額を計算するには、土地と建物の固定資産税評価額の確認が必要です。 固定資産税評価額は、市町村役場(東京23区は不動産が所在する区の都税事務所)の固定資産税課や税務課などの窓口で、固定資産税評価証明書を申請するか、固定資産課税台帳を閲覧すると確認できます。なお、納税通知書に添付されている課税明細書で確認すると簡単にわかります。 課税明細書の様式は自治体によって異なりますが、「課税標準額」と書かれている欄に記載されている金額が固定資産税評価額です。 2-3.計算方法②:土地と建物の固定資産税額を求める固定資産税評価額を確認できれば、土地と建物部分の固定資産税を別々に計算し合算すると固定資産税額を求められます。計算式は土地・建物ともに以下のとおりです。 固定資産税額=固定資産税評価額(課税標準額)×1.4%(標準税率) 税率は1.4%が基本ですが、財政上特段の事情がある場合は、自治体の判断で1.4%を上回る税率が適用される場合があります。 なお、土地の固定資産税評価額が30万円未満、建物の固定資産税評価額が20万円未満の場合、固定資産税は課税されません。 注意点として、固定資産税の税額は上記の方法で計算できますが、固定資産税には軽減措置があり、一定の条件を満たすと固定資産税が軽減されます。固定資産税の税額を計算する際には、軽減措置の適用可否についても確認するようにしてください。 3.一戸建ての固定資産税の軽減措置と減免制度 先述したように、固定資産税には軽減措置があり、一定の条件を満たすと固定資産税が減税されます。また、固定資産税の全部または一部を減免する制度もあるため、ここでは、一戸建ての固定資産税の軽減措置と減免制度を解説します。 3-1.固定資産税の軽減措置とは固定資産税の軽減措置とは、一定の条件を満たすと固定資産税の税額が減額される制度です。軽減措置はいくつかありますが、土地の固定資産税の軽減措置として「住宅用地の特例による軽減措置」を押さえておきましょう。 住宅用地の特例による軽減措置とは、住宅用地の固定資産税が軽減される措置であり、一戸建ての敷地の固定資産税が減額されます。 建物の固定資産税の軽減措置としては「新築住宅に係る税額の減額措置」があり、一戸建てを新築すると一定期間中の固定資産税が軽減されます。 なお、固定資産税の軽減措置を受けるには、期限までに自分自身で申告が必要です。申告期限は翌年の1月31日までであり、早めに申告するようにしてください。 3-2.土地の固定資産税の軽減措置土地の固定資産税の軽減措置として、住宅用地の特例による軽減措置を解説します。一戸建ての敷地は住宅用地であり、軽減率は以下のとおりです。 ・住宅用地のうち小規模住宅用地(住宅1戸につき200㎡以下の部分)の軽減率は「固定資産税評価額×1/6」・一般住宅用地(200㎡を超える部分)の軽減率は「固定資産税評価額×1/3」 例えば、一戸建ての敷地面積が400㎡の場合、200㎡以下の部分の固定資産税評価額は1/6、残り200㎡の固定資産税評価額は1/3に軽減されます。 固定資産税評価額が1,000万円とすると、土地の固定資産税額は以下のようになります。 ・1,000万円×200㎡/400㎡×1/6≒83万円・1,000万円×200㎡/400㎡×1/3≒166万円・(83万円+166万円)×1.4%≒3万4,000円 3-3.建物の固定資産税の軽減措置建物の固定資産税の軽減措置として、新築住宅に係る税額の減額措置を解説します。これは、2024年3月31日までに一戸建てを新築したときに適用される措置です。 一戸建ての軽減率は「建物の固定資産税評価額×1/2」であり、3年間にわたって固定資産税評価額が半額になります。なお、長期優良住宅を新築した場合、軽減措置は5年間に延長されます。 例えば、建物の固定資産税評価額が1,000万円の場合だと、固定資産税の税額は以下のとおりです。 ・1,000万円×1/2=500万円・500万円×1.4%=7万円 3年または5年間にわたって固定資産税の税額が半額になるため、2024年3月31日までに一戸建てを新築した際は、忘れずに申請しましょう。 3-4.固定資産税の減免制度固定資産税の減免制度とは、高齢者や障害者、災害被災者など、一定の要件を満たす場合に固定資産税の全部または一部を減免する制度です。 固定資産税の減免制度には、以下のようなものがあります。 ・高齢者の住居用家屋の減免・障害者の住居用家屋の減免・災害被災者の住宅の減免 これらの減免制度は、自治体によって内容が異なる場合があるため、詳細については、不動産が所在する市町村役場の固定資産税課や税務課に問い合わせるとよいでしょう。 なお、固定資産税の減免制度を受けるためには、期限までに申請する必要があります。期限を超えると減免の機会を逃す可能性があるため、期限内に正確な手続きを行うことが重要です。 4.一戸建ての固定資産税をシミュレーション 一戸建ての固定資産税を計算する際は、固定資産税評価額を確認のうえ、軽減措置を適用する必要があります。ここでは、新築一戸建てと中古一戸建ての固定資産税がいくらになるかをシミュレーションしてみます。 4-1.新築一戸建ての固定資産税はいくら以下の条件で新築一戸建ての固定資産税はいくらになるかをシミュレーションしてみます。土地と建物を別々に計算する点に注意が必要です。 ・土地の固定資産税評価額2,500万円・建物の固定資産税評価額2,000万円・敷地面積350㎡・2024年3月31日までに新築 土地の固定資産税の税額は以下のように算出されます。敷地面積が350㎡であるため、住宅用地の特例による軽減措置を受けることで固定資産税は減額されます。 ・2,500万円(土地の固定資産税評価額)×200㎡/350㎡(面積の割合)×1/6(軽減措置)≒238万円・2,500万円×150㎡/350㎡×1/3≒357万円・(238万円+357万円)×1.4%(標準税率)≒8万3,000円 建物の固定資産税の税額は以下のとおりです。2024年3月31日までに新築されているため、新築住宅に係る税額の減額措置が適用されます。 ・2,000万円(建物の固定資産税評価額)×1/2(軽減措置)=1,000万円・1,000万円×1.4%(標準税率)= 14万円 土地と建物の固定資産税を合計した金額が1年間に納める税額になります。8万3,000円+14万円=22万3,000円 4-2.中古一戸建ての固定資産税はいくら中古一戸建ての固定資産税も、新築一戸建てと計算方法は基本的には同じです。中古の場合は新築住宅に係る税額の減額措置は受けられませんが、経年劣化の推移による減価償却で建物の固定資産税評価額が低くなるため、建物が古くなるほど税額は低くなります。 以下の条件で、中古一戸建ての固定資産税はいくらになるかをシミュレーションしてみましょう。 ・土地の固定資産税評価額2,000万円・建物の固定資産税評価額1,000万円・敷地面積350㎡ ■土地の固定資産税・2,000万円×200㎡/350㎡×1/6≒190万円・2,000万円×150㎡/350㎡×1/3≒285万円・(190万円+285万円)×1.4%≒6万6,000円■建物の固定資産税1,000万円×1.4%=14万円■1年間に納める固定資産税6万6,000円+14万円=20万6,000円 5.固定資産税の納税時期と支払い方法は? 固定資産税は地方税であり、納税時期や支払い方法は自治体によって異なります。ここでは、固定資産税の一般的な納税時期と支払い方法を解説します。正確な納税時期と支払い方法は、不動産が所在する自治体に問い合わせてください。 5-1.固定資産税の納税時期固定資産税の納税時期は自治体によって異なりますが、6月・9月・12月・2月の年4回に分割して支払う年賦納付が一般的です。1年間に支払う固定資産税の税額は、毎年4〜5月頃に届く納税通知書に記載されています。 固定資産税の納税義務があるのは、1月1日時点で不動産を所有している方です。したがって、一戸建てを借りている賃借人には固定資産税の納税義務はありません。 なお、1月2日以降に不動産を取得した方は、翌年から固定資産税の納税義務が生じます。1月2日以降に不動産を売却した方は、その年の固定資産税を納税しなければなりませんが、売買契約成立後の固定資産税は日割り計算で清算するのが一般的です。 5-2.固定資産税の支払い方法固定資産税の支払い方法も自治体によって異なりますが、現金払いや口座振替、ペイジー支払いなど、さまざまな方法で納付できます。大阪市を例に挙げると、以下の納付方法から選べます。 ・窓口金融機関窓口、市役所・区役所庁内の銀行派出所、市税事務所、コンビニエンスストア・口座振替口座振替・自動払込・インターネットスマートフォン決済アプリによる納付、クレジットカードによる納付、Pay-easy(ペイジー)、共通納税システム 納付方法によって、手数料や納付金額の上限、領収証書の有無などが異なるため、自分に合っている最適な方法を選ぶことが大切です。詳しくは不動産が所在する自治体に問い合わせてください。 5-3.固定資産税を滞納した場合の罰則固定資産税を滞納すると、納期限の翌日から延滞金がかかります。大阪市の場合だと、最大で年14.6%の割合で延滞金がかかり、滞納期間が長くなると延滞金は高額になることがあるため注意が必要です。 滞納をすると督促状の発付などで催告が行われ、完納されない場合は差し押さえなどの滞納処分が行われることもあります。財産の差し押さえを防ぐためにも早めの対応が大切です。 なお、固定資産税を納税できない事情がある場合は自治体に相談でき、固定資産の価格に不服がある場合は申し立てができます。不服の申し立ては、納税通知書を受け取ってから3ヵ月以内に、固定資産評価審査委員会に対して行います。 具体的な申し立ての方法は、不動産が所在する市町村役場の固定資産税課や税務課に問い合わせるとよいでしょう。 5-4.固定資産税の払い過ぎに気づいたときの対処法固定資産税の払い過ぎに気づいた場合、自治体に対して過払い金の返還を請求できます。本来であれば、固定資産税評価額や税額は正確に計算しなければなりませんが、役所の担当者の計算ミスやヒューマンエラーなどで間違うことはあります。 過払い金の返還請求は納税者自身で行うことも可能です。ただし、税法や複雑な法的手続きに詳しくない場合は、弁護士や税理士などに相談されることをおすすめします。 なお、払いすぎた固定資産税は5年で消滅時効にかかるため、原則として過去5年分についてまで還付が受けられます。行政側に重大な錯誤があった場合、例外的に10年分もしくは20年分が還付されることがありますが、過去5年分が原則です。 6.一戸建てを取得する際は固定資産税を把握しておきましょう 一戸建てを所有すると、毎年10~15万円前後の固定資産税がかかります。固定資産税の納付は、年4回に分割して支払う年賦納付が一般的です。なお、10~15万円前後の税額はあくまでも目安であり、地域や物件の状態などによって大きく変わってきます。 固定資産税の税額は、固定資産税評価額×1.4%の計算式で算出できますが、確定申告のように自分で計算する必要はありません。税額は毎年4〜5月頃に届く納税通知書に記載されています。 固定資産税には軽減措置や減免制度があり、条件に該当する場合は固定資産税の減額が可能です。軽減措置や減免制度を適用するには、期限までに自分自身で申告しなければなりません。該当する場合は忘れず早めに申告しましょう。 監修者:宅地建物取引主任者 浮田 直樹 不動産会社勤務後、株式会社池田建設入社。いえとち本舗山口の店長を経て、セカンドブランドのi-Style HOUSE山口店店長に就任。後悔しない家づくりをモットーにお客様の家づくりの悩みを日々解決している。